2022年中国食用菌行业全景速览 加快工厂化进程,提高行业集中度
食用菌作为兼具营养与保健功能的健康食品,近年来在我国得到快速发展。2022年,中国食用菌行业在生产规模、工厂化水平、市场结构等方面呈现出新的发展态势。本文将从行业规模、工厂化进程、集中度变化以及保健食品领域应用等维度,对2022年中国食用菌行业进行全景速览。
一、行业整体规模稳中有进
我国是全球最大的食用菌生产国和消费国。2022年,尽管受到疫情反复、原材料成本上涨等因素影响,食用菌总产量仍保持相对稳定,总产量约在4000万吨左右(据中国食用菌协会统计口径)。品种结构上,香菇、平菇、黑木耳、金针菇、双孢蘑菇等传统品种仍占据主导地位,而珍稀菌类如羊肚菌、松茸、大球盖菇等市场需求增长较快,成为行业新亮点。
从区域分布看,河南、福建、山东、黑龙江、河北等省份仍是主产区,其中河南产量长期居全国首位。西南地区利用气候优势发展反季节食用菌,生产规模逐步扩大。
二、工厂化进程明显加快
2022年,食用菌工厂化生产进入加速期。工厂化栽培以金针菇、杏鲍菇、海鲜菇、真姬菇等木腐菌类为主,部分企业开始探索双孢蘑菇、香菇的工厂化生产。
驱动工厂化加快的因素包括:
- 政策支持:国家层面持续推动农业现代化,食用菌工厂化被纳入设施农业和智慧农业范畴,多地出台补贴和用地优惠政策。
- 技术成熟:液体菌种、环境自动控制、冷链物流等配套技术日益成熟,降低了工厂化生产门槛。
- 资本进入:产业资本和金融资本看好食用菌工厂化的标准化、可复制性,助推产能扩张。
- 市场需求:消费者对食用菌品质一致性和安全性要求提高,工厂化产品在标准化和周年供应上具备优势。
据行业统计,2022年工厂化食用菌产量占全国总产量的比重已超过10%,金针菇、杏鲍菇等品种的工厂化率超过50%。
三、行业集中度进一步提升
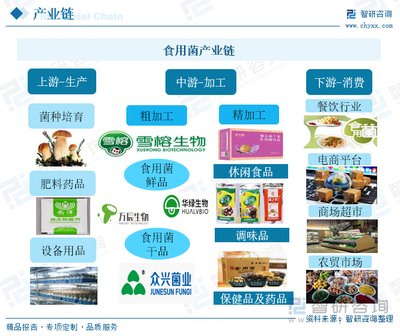
伴随工厂化进程,食用菌行业集中度呈现上升趋势。以金针菇为例,行业前五大企业(如雪榕生物、众兴菌业、如意情等)合计产能占工厂化金针菇总产能的70%以上。在杏鲍菇、海鲜菇等品类,头部企业市场份额也在扩大。
集中度提升的原因主要有:
- 规模效应:大型工厂化企业通过扩大产能降低单位成本,中小企业面临成本压力。
- 环保与质量门槛:环保政策趋严,小作坊式生产受到限制;食品安全监管加强,规范化企业优势凸显。
- 疫情冲击:2022年疫情散点多发,对供应链稳定性和资金链提出更高要求,抗风险能力弱的中小企业加速退出。
与此行业兼并重组有所增加,部分上市企业通过收购区域工厂扩大布局。预计未来行业集中度将继续提高,形成若干全国性龙头企业和区域性强势品牌。
四、保健食品领域应用拓展
食用菌富含多糖、多肽、氨基酸及微量元素,具有免疫调节、抗氧化、降血脂等保健功能。2022年,食用菌在保健食品领域的应用进一步拓展:
- 功能原料开发:灵芝、猴头菇、香菇、银耳等提取物被广泛应用于增强免疫力、改善胃肠功能等保健食品。
- 产品形态创新:除传统干品和鲜品外,食用菌深加工产品如多糖胶囊、口服液、固体饮料、超微粉等不断涌现。
- 药食同源推进:部分食用菌品种纳入药食同源目录管理,为保健食品开发提供法规依据。
- 品牌化与年轻化:企业推出便携式菌菇养生包、即食菌菇汤等产品,迎合年轻消费者“轻养生”需求。
不过,保健食品领域的食用菌应用仍面临标准化程度不足、功效评价体系有待完善、消费者认知需培育等挑战。
五、问题与展望
2022年行业也面临一些突出问题:原材料价格波动加大生产成本;工厂化产能集中释放可能带来阶段性过剩;优良菌种自主知识产权保护不足;深加工比例偏低,产业链附加值有待提升。
食用菌行业将呈现以下趋势:
- 工厂化水平继续提高,数字化、智能化生产成为方向;
- 行业集中度进一步上升,龙头企业的引领作用增强;
- 保健食品和功能食品开发加速,推动食用菌从“菜篮子”向“健康品”延伸;
- 循环农业模式深化,食用菌生产与农林废弃物资源化利用结合更紧密;
- 出口市场多元化,精深加工产品出口比重有望提升。
2022年中国食用菌行业在规模稳定的基础上,工厂化进程明显提速,行业集中度稳步提高,保健食品等深加工领域为行业高质量发展开辟了新空间。在政策、技术与市场多重驱动下,食用菌产业正朝着标准化、集约化、功能化的方向加速转型。
如若转载,请注明出处:http://www.yanmaoaa.com/product/46.html
更新时间:2026-11-01 14:57:49